

Mis à jour le 20 octobre 2026
Beaucoup de futurs souscripteurs arrivent en rendez-vous avec deux certitudes sur l'assurance vie luxembourgeoise. La première, qu'elle permettrait de payer moins d'impôts. La seconde, qu'elle mettrait l'épargne à l'abri de tout blocage. Pour un résident fiscal français, la première est fausse et la seconde est incomplète. Une assurance vie luxembourgeoise est un contrat souscrit auprès d'un assureur établi au Luxembourg, dont les gains sont imposés en France selon les règles françaises.
Ses vrais atouts sont ailleurs. Elle protège les actifs du souscripteur grâce au triangle de sécurité et au super privilège luxembourgeois, et elle ouvre un univers d'investissement plus large que la plupart des contrats français. Le prix à payer est un ticket d'entrée élevé pour les formules les plus sur mesure et une déclaration annuelle à l'administration fiscale. Les Hermines, cabinet de gestion de patrimoine indépendant, conseille des épargnants sur ce type de contrat.
Dans cet article, nous verrons comment fonctionne une assurance vie luxembourgeoise, ce qu'elle protège réellement, ce qu'elle change et ne change pas sur le plan fiscal, quels sont ses inconvénients, et à quels patrimoines elle s'adresse.
Qu'est-ce qu'une assurance vie luxembourgeoise ?
Un contrat d'assurance vie dans une enveloppe juridique différente
Sur l'essentiel, une assurance vie luxembourgeoise fonctionne comme une assurance vie française. Vous versez des primes, elles sont investies sur des supports, vous pouvez racheter tout ou partie de votre épargne quand vous le souhaitez, et vous désignez les bénéficiaires qui recevront le capital à votre décès.
La différence tient à l'assureur et au cadre juridique qui l'entoure. L'assureur est établi au Luxembourg, il est contrôlé par le Commissariat aux Assurances (CAA), et il peut proposer ses contrats en France en libre prestation de services, c'est-à-dire sans y avoir de filiale. Les règles de protection des actifs sont celles du droit luxembourgeois, que nous détaillons plus bas.
La fiscalité, elle, suit votre résidence fiscale et non la nationalité de l'assureur. Pour un résident fiscal français, choisir le Luxembourg ne se justifie donc pas par l'impôt. La sécurité, la souplesse de gestion et, pour certains profils, la mobilité internationale sont les vraies raisons de le faire.
Un marché porté par la clientèle française
Les épargnants français sont les premiers clients de l'assurance vie luxembourgeoise. Selon l'Association des compagnies d'assurances et de réassurance du Luxembourg (ACA), les primes collectées auprès de la clientèle française ont atteint 16,4 milliards d'euros en 2025, soit une hausse de 20,3% sur un an et 54,6% du marché de l'assurance vie luxembourgeoise selon l'ACA (résultats 2025, publiés en mars 2026).
Ces chiffres mesurent une collecte, pas un rendement. Ils montrent que la clientèle patrimoniale française utilise ce contrat. Ils ne disent rien sur son adéquation à votre situation.
À retenir. Une assurance vie luxembourgeoise est un contrat d'assurance vie souscrit auprès d'un assureur luxembourgeois. Pour un résident fiscal français, les gains sont imposés selon le droit français et le contrat doit être déclaré chaque année. Ses atouts sont la protection des actifs (triangle de sécurité, super privilège) et l'architecture ouverte des supports. Ses limites sont un ticket d'entrée élevé pour les fonds dédiés et l'absence de garantie en capital sur les unités de compte.
Triangle de sécurité et super privilège : comment les actifs sont-ils protégés ?
La protection des actifs est l'argument le plus solide de l'assurance vie luxembourgeoise, et le plus souvent mal expliqué. Elle repose sur deux mécanismes distincts, le triangle de sécurité et le super privilège.
Le triangle de sécurité luxembourgeois
Le triangle de sécurité repose sur trois acteurs liés par une convention tripartite. L'assureur gère le contrat. Une banque dépositaire, distincte de l'assureur, conserve les actifs qui représentent les engagements envers les souscripteurs. Le Commissariat aux Assurances (CAA) contrôle cette séparation et la solvabilité de la compagnie.
Le cadre légal est la loi modifiée du 7 décembre 2015 sur le secteur des assurances.
Concrètement, si l'assureur fait faillite, les actifs de votre contrat ne se mélangent pas à ses autres actifs et restent identifiables chez la banque dépositaire.
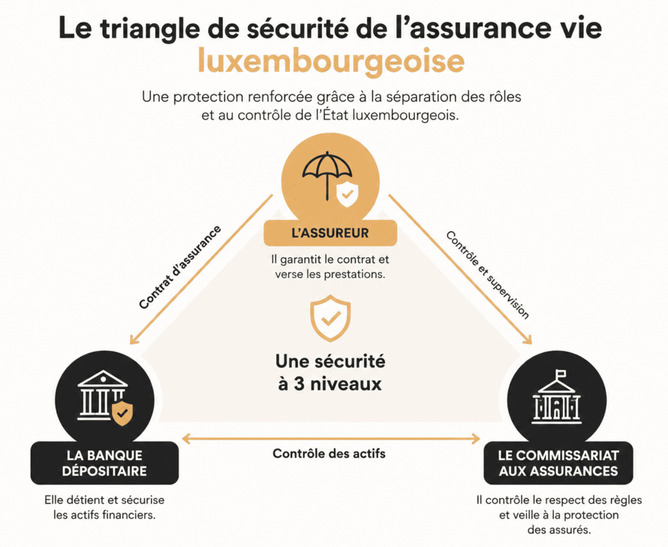
Le triangle de sécurité luxembourgeois sépare les actifs du souscripteur de ceux de l'assureur.
Le super privilège du souscripteur
Le super privilège place le souscripteur en créancier de premier rang sur les actifs qui représentent son contrat. Il passe avant les autres créanciers de l'assureur. Cette sûreté est prévue par la même loi luxembourgeoise.
En France, la protection des assurés repose sur le fonds de garantie des assurances de personnes, dont l'indemnisation est plafonnée à 70 000€ par assuré et par assureur. Au Luxembourg, la protection ne dépend pas d'un plafond de ce type, mais de la ségrégation des actifs.
Ce que cette protection ne couvre pas
Le triangle de sécurité protège contre la défaillance de l'assureur. Il ne protège pas contre la baisse des marchés. Si votre contrat est investi en unités de compte, le capital n'est pas garanti et vous pouvez perdre une partie de votre épargne, quelle que soit la solidité de l'assureur. Tout investissement comporte un risque de perte en capital.
Loi Sapin 2 et assurance vie luxembourgeoise : un blocage des rachats est-il possible ?
Ce que permet la loi Sapin 2
La loi Sapin 2 (loi n° 2016-1691 du 9 décembre 2016, article 49) permet aux autorités françaises, en cas de menace pour la stabilité financière, de suspendre temporairement les rachats, les arbitrages et les avances sur les contrats d'assurance vie des assureurs soumis au droit français.
Ce pouvoir existe dans la loi, et c'est ce qui motive une partie des souscripteurs à regarder du côté du Luxembourg.
Le contrat luxembourgeois est-il concerné ?
Un contrat souscrit directement auprès d'un assureur luxembourgeois relève du cadre prudentiel luxembourgeois. Nous lisons ce texte comme ne visant pas ce type de contrat.
Deux précisions s'imposent. Un fonds en euros luxembourgeois réassuré auprès d'un assureur français peut rester exposé au dispositif. Et l'absence de blocage décidé par l'État ne supprime ni les conditions de rachat prévues par votre contrat, ni les délais de liquidation de supports peu liquides, comme le private equity.
Fiscalité de l'assurance vie luxembourgeoise pour un résident fiscal français
Les gains sont imposés selon les règles françaises
La fiscalité d'un contrat d'assurance vie dépend de la résidence fiscale du souscripteur, pas du pays de l'assureur. Un résident fiscal français est donc imposé en France sur les gains qu'il retire lors d'un rachat, selon les mêmes règles que pour un contrat français (article 125-0 A du Code général des impôts). Les gains sont soumis au prélèvement forfaitaire unique ou, sur option, au barème progressif, auxquels s'ajoutent les prélèvements sociaux. Après huit ans, un abattement annuel s'applique sur les gains, tous contrats confondus.
La transmission suit la même logique. Les articles 990 I et 757 B du Code général des impôts prévoient des abattements différents selon que les primes ont été versées avant ou après 70 ans, comme nous l'expliquons dans notre article sur la transmission de patrimoine avant 70 ans.
Pour le détail des rachats et de la déclaration des gains, consultez notre guide sur l'assurance vie et la déclaration fiscale.
Déclarer son contrat chaque année
Un résident fiscal français doit déclarer chaque année son contrat luxembourgeois avec sa déclaration de revenus, sur le formulaire 3916-bis. Cette obligation découle de l'article 1649 AA du Code général des impôts (fiche F34342 de service-public.fr).
À la différence d'un assureur établi en France, un assureur luxembourgeois ne déclare pas lui-même le contrat à l'administration fiscale française. L'administration reçoit pourtant des informations sur ces contrats par l'échange automatique entre États. Cet échange ne remplace pas votre déclaration 3916-bis, et ne comptez pas sur un préremplissage. Oublier cette formalité expose à des amendes et à un délai de reprise de l'administration pouvant atteindre dix ans.
La résidence fiscale ne se choisit pas
La résidence fiscale se constate, elle ne se choisit pas. Elle dépend de critères objectifs fixés par l'article 4 B du Code général des impôts, parmi lesquels le lieu du foyer ou du séjour principal, l'activité professionnelle principale et le centre des intérêts économiques.
Un contrat luxembourgeois est utile à un expatrié parce qu'il n'entraîne pas de retenue à la source française sur les gains, pas parce qu'il permet de choisir son pays d'imposition.
Quels sont les inconvénients de l'assurance vie luxembourgeoise ?
Les inconvénients sont réels. Ils concernent surtout l'accessibilité, la complexité de la souscription et les obligations déclaratives.
Un ticket d'entrée élevé pour les formules sur mesure
Un contrat luxembourgeois investi sur des supports standards est accessible à des montants plus modestes, qui varient selon les assureurs. Les véhicules sur mesure demandent bien plus. Le fonds interne dédié (FID) exige une prime minimale de 125 000€ selon la lettre circulaire 26/1 du CAA. (Depuis le 1er février 2026, la lettre circulaire 26/1 du Commissariat aux Assurances remplace la circulaire 15/3 pour les contrats émis à partir de cette date. Les contrats ouverts avant cette date restent régis par les règles d'investissement prévues lors de leur souscription, sauf avenant.)
Le fonds d'assurance spécialisé (FAS) n'impose aucun minimum réglementaire dans cette même circulaire. Les assureurs fixent en revanche leurs propres seuils, qui varient fortement d'une compagnie à l'autre.
Ces montants changent d'un assureur à l'autre et dans le temps. Vérifiez-les avant toute démarche.
Une souscription plus encadrée
L'assureur luxembourgeois examine votre profil, l'origine de vos fonds et l'étendue de votre patrimoine avant d'ouvrir le contrat. Il vous classe dans une catégorie de souscripteur, qui détermine les supports auxquels vous avez accès. Le dossier est plus long à constituer qu'en France.
Un fonds en euros rare et des frais à comparer
Le fonds en euros est une particularité française. Beaucoup de contrats luxembourgeois n'en proposent pas systématiquement. Sans fonds en euros, aucune part de votre épargne ne bénéficie d'une garantie en capital.
Les frais varient fortement d'un assureur à l'autre et selon le montant investi. Nous les détaillons poste par poste plus bas.
Une exposition aux devises
Loger des devises étrangères dans le contrat donne accès à des supports non libellés en euros. Cela expose aussi à la variation des taux de change. L'ouverture aux devises élargit le choix, elle ne protège pas du risque de change.
Si vous voulez savoir dans quelle catégorie de souscripteur vous seriez classé et quels seuils s'appliqueraient à votre situation, nous proposons un bilan patrimonial offert, sans engagement.
Combien coûte une assurance vie luxembourgeoise ?
Les frais d'un contrat luxembourgeois s'additionnent à plusieurs niveaux. Pour comparer deux contrats, il faut les reconstituer poste par poste.
- Les frais sur versement, prélevés sur chaque prime.
- Les frais de gestion du contrat, prélevés chaque année par l'assureur, souvent dégressifs selon l'encours.
- Les frais de la banque dépositaire, qui conserve les actifs.
- Les frais du gestionnaire, si votre contrat est investi dans un fonds interne dédié ou collectif.
- Les frais propres à chaque support (fonds, ETF), prélevés directement dans leur valeur.
- Les frais d'arbitrage et, le cas échéant, les honoraires de conseil.
Le chiffre le plus utile pour comparer est la réduction du rendement indiquée dans le document d'informations clés du contrat. Elle mesure l'effet cumulé des frais sur la performance. La lettre circulaire 26/1 impose aux assureurs luxembourgeois d'afficher ces réductions de rendement de manière exacte, loyale et claire.
Le coût total dépend surtout du montant investi, du mode de gestion et des supports retenus. Sur un petit montant, l'empilement des frais peut absorber l'intérêt du contrat.
FID, FAS, FIC : quel véhicule d'investissement choisir ?
Les trois fonds internes luxembourgeois
L'assurance vie luxembourgeoise est un contrat en architecture ouverte. Elle permet de loger des fonds externes (actions, obligations, OPCVM, ETF) mais aussi des fonds internes propres au Luxembourg, selon la définition de la lettre circulaire 26/1 du CAA.
| Véhicule | Principe | Condition d'accès |
|---|---|---|
| FIC (fonds interne collectif) | Stratégie commune à plusieurs souscripteurs | Variable selon l'assureur |
| FID (fonds interne dédié) | Fonds géré par un gestionnaire unique, support d'un seul contrat | Prime minimale de 125 000€ |
| FAS (fonds d'assurance spécialisé) | Fonds support d'un seul contrat, où le souscripteur choisit lui-même les actifs | Aucune condition de prime ou de fortune dans la circulaire 26/1, seuils fixés par les assureurs |
Source : lettre circulaire 26/1 du Commissariat aux Assurances.
Les catégories de souscripteurs, de N à D
Le Commissariat aux Assurances classe chaque souscripteur dans une catégorie selon deux critères cumulatifs, le montant investi dans l'ensemble de ses contrats auprès d'un même assureur et sa fortune en valeurs mobilières (lettre circulaire 26/1, point 2).
| Catégorie | Montant investi chez l’assureur | Fortune en valeurs mobilières |
|---|---|---|
| N | Catégorie par défaut | Aucune condition |
| A | 125 000€ minimum | 250 000€ minimum |
| B | 250 000€ minimum | 500 000€ minimum |
| C | 250 000€ minimum | 1 250 000€ minimum |
| D | 1 000 000€ minimum | 2 500 000€ minimum |
Source : lettre circulaire 26/1 du Commissariat aux Assurances, point 2.
La fortune en valeurs mobilières est la valeur de vos instruments financiers, augmentée de vos dépôts bancaires et de vos contrats d'assurance vie, diminuée de vos dettes. L'immobilier détenu en direct n'entre pas dans ce calcul.
Plus la catégorie est élevée, plus l'univers d'investissement s'élargit. En catégorie D, il est possible d'investir sans limite dans tout type de fonds externe et de produit structuré (point 5.3).
La catégorie attribuée reste acquise si la valeur du contrat baisse ensuite, sauf demande de reclassement. Le seuil commercial fixé par chaque assureur pour ouvrir un contrat peut être plus élevé que ces minimums réglementaires.
Un fonds interne dédié exige une prime minimale de 125 000€ à la souscription. Un contrat à primes régulières peut y accéder si les versements prévus sur les cinq premières années atteignent ce montant, avec un engagement ferme du souscripteur. Un rachat partiel qui ramène le contrat sous 125 000€ lui fait perdre son statut de contrat dédié.
Comment souscrire une assurance vie luxembourgeoise ?
Un contrat luxembourgeois se souscrit par l'intermédiaire d'un conseiller ou d'un courtier habilité, en lien avec l'assureur et la banque dépositaire. Les étapes sont les suivantes.
- L'analyse de votre situation. Avant de proposer un fonds dédié ou un fonds interne collectif autre que de type N, l'assureur doit connaître votre fortune globale, votre âge, votre horizon et votre objectif d'investissement.
- La justification de l'origine des fonds. L'assureur vérifie votre identité et la provenance des sommes, au titre de la lutte contre le blanchiment. Prévoyez relevés, actes de cession ou de succession selon l'origine.
- Le classement dans une catégorie de souscripteur, qui détermine les supports accessibles.
- Le choix de la devise de référence, de la banque dépositaire, du mode de gestion et des supports.
- Le versement, en principe en numéraire. Certains assureurs acceptent l'apport de titres déjà détenus, mais cet apport peut être traité fiscalement comme une cession, à étudier avant toute décision.
Comptez plus de temps que pour un contrat français, car le dossier est plus complet et chaque pièce est contrôlée. Une fois le contrat ouvert, versements, arbitrages et rachats se gèrent le plus souvent à distance.
Crédit Lombard, emprunter sans racheter son contrat
Le crédit Lombard est un prêt bancaire garanti par le nantissement de votre contrat. Le prêteur, souvent la banque dépositaire, met à disposition une somme calculée sur la valeur du contrat. Votre épargne reste investie pendant toute la durée du prêt.
Le montant dépend de la nature des actifs. Une poche obligataire de bonne qualité permet généralement d'emprunter une part plus élevée de sa valeur qu'une poche actions, jugée plus volatile. Chaque banque fixe ses propres taux d'avance et son montant minimum de contrat.
L'intérêt est d'obtenir des liquidités sans déclencher la fiscalité d'un rachat, et sans vendre des actifs au mauvais moment. Les sommes empruntées ne constituent pas un revenu imposable.
Les risques sont réels. Si la valeur du contrat baisse, la banque peut exiger un remboursement partiel ou un complément de garantie, ce qu'on appelle un appel de marge. Les intérêts restent dus quelle que soit la performance du contrat. Si les placements rapportent moins que le coût du crédit, l'opération vous appauvrit. Tant que le prêt court, la banque peut limiter les rachats sur le contrat.
En France, l'outil le plus proche est l'avance consentie par l'assureur sur le contrat. Le crédit Lombard est un prêt distinct, accordé par une banque à ses propres conditions.
Contrat de capitalisation luxembourgeois, la version pour une holding
Une société ne peut pas être l'assuré d'un contrat d'assurance vie. Elle peut en revanche souscrire un contrat de capitalisation, qui fonctionne comme une assurance vie sans assuré ni dénouement au décès. Les assureurs luxembourgeois proposent ce contrat dans le même cadre prudentiel et avec le même univers d'investissement.
La fiscalité n'est pas celle de l'assurance vie. Pour une société soumise à l'impôt sur les sociétés, le contrat relève du régime des primes de remboursement (article 238 septies E, II, 3° du Code général des impôts). Chaque année, même sans rachat, la société réintègre à son résultat un produit forfaitaire, calculé en appliquant à la valeur de souscription un taux égal à 105% du dernier taux moyen des emprunts d'État (TME) connu à la souscription. Une régularisation intervient au rachat, sur la base du gain réellement constaté.
Pour une holding qui place une trésorerie durable, le contrat de capitalisation se compare au compte-titres et au compte à terme. Le choix dépend de l'horizon, de la composition du portefeuille et du traitement comptable, à valider avec votre expert-comptable.
Assurance vie luxembourgeoise ou française : pour qui et comment choisir ?
Comparatif des deux contrats
| Critère | Assurance vie française | Assurance vie luxembourgeoise |
|---|---|---|
| Autorité de contrôle de l'assureur | ACPR | CAA |
| Protection en cas de défaillance | Fonds de garantie plafonné à 70 000€ | Triangle de sécurité et super privilège |
| Blocage des rachats (Sapin 2) | Possible dans le cadre de la loi | Hors champ selon notre lecture pour un contrat souscrit en direct, sauf fonds en euros réassuré en France |
| Fiscalité des gains (résident français) | Règles françaises | Règles françaises, identiques |
| Déclaration annuelle du contrat | Non, l'assureur déclare | Oui, formulaire 3916-bis |
| Fonds en euros | Courant | Rare |
| Univers d'investissement | Liste de l'assureur, surtout en euros | Architecture ouverte, multidevises |
| Accès aux fonds dédiés | Sans objet | Seuils élevés (FID, FAS) |
Dans quels cas le contrat luxembourgeois a du sens
Il a du sens dans deux situations principales. La première est un patrimoine financier assez important pour franchir les seuils d'accès sans concentrer l'essentiel de votre épargne sur un seul contrat. La seconde est un besoin précis que le contrat français ne couvre pas, par exemple loger des supports non accessibles en France, ou préparer une expatriation.
Si votre motivation principale est de payer moins d'impôts, le contrat luxembourgeois ne répond pas à ce besoin. Un contrat français bien choisi couvre l'essentiel des besoins d'un épargnant dont le patrimoine financier reste modeste. Notre article sur le choix d'un conseiller en gestion de patrimoine indépendant vous aide à vérifier qui vous conseille et sur quelle base.
Quel rendement attendre ?
Un contrat luxembourgeois n'a pas de rendement propre. Le rendement dépend des supports choisis, de leur gestion et des frais. Les FID et les FAS, par définition, ne comportent pas de garantie de rendement selon la lettre circulaire 26/1 du CAA. Les performances affichées par certains contrats décrivent une allocation précise sur une période donnée, pas ce que vous obtiendrez.
Les performances passées ne préjugent pas des performances futures. Investir comporte des risques, dont la perte partielle ou totale du capital. Un accompagnement personnalisé est recommandé avant toute décision d'investissement.
Assurance vie luxembourgeoise à Rennes et en Bretagne
Les épargnants bretons qui envisagent un contrat luxembourgeois posent les mêmes questions que partout en France, et la réponse fiscale est la même : un résident fiscal en Bretagne est imposé selon les règles françaises. Ce qui compte avant de souscrire, c'est de vérifier sa catégorie de souscripteur, les seuils d'accès de chaque assureur et la place que prendrait ce contrat à côté d'une assurance vie française déjà ouverte.
Les Hermines vous accompagnent
Les Hermines est un cabinet de gestion de patrimoine indépendant, sans lien avec un établissement bancaire ou un assureur. Notre équipe conseille des épargnants qui hésitent entre assurance vie française et luxembourgeoise, ou qui doivent régulariser la déclaration de leur contrat. Le premier rendez-vous est offert et sans engagement. Prenez rendez-vous sur leshermines.fr
FAQ, assurance vie luxembourgeoise
Quels sont les inconvénients de l'assurance vie luxembourgeoise ?
Les principaux inconvénients sont un ticket d'entrée élevé pour les fonds dédiés (125 000€ pour un FID selon la lettre circulaire du CAA), une souscription plus encadrée, des fonds en euros rares et une déclaration annuelle obligatoire pour un résident fiscal français. Le contrat luxembourgeois ne réduit pas non plus l'impôt par rapport à un contrat français. Selon votre patrimoine, ces limites peuvent peser plus lourd que les avantages.
Quel est le montant minimum pour ouvrir une assurance vie luxembourgeoise ?
Il n'existe pas de minimum unique. Le fonds interne dédié exige 125 000€ de prime selon la lettre circulaire 26/1 du CAA. Le fonds d'assurance spécialisé n'a pas de minimum réglementaire, mais les assureurs fixent leurs propres seuils, qui varient d'une compagnie à l'autre. Comparez les conditions de chaque assureur avant de vous décider.
L'assurance vie luxembourgeoise est-elle soumise à la loi Sapin 2 ?
Un contrat souscrit directement auprès d'un assureur luxembourgeois n'entre pas, selon notre lecture, dans le champ du blocage des rachats prévu par la loi Sapin 2, qui vise les assureurs soumis au droit français. Un fonds en euros réassuré en France peut faire exception. Cela n'exonère ni du risque de marché ni des conditions de rachat du contrat.
Faut-il déclarer une assurance vie luxembourgeoise aux impôts français ?
Oui, si vous êtes résident fiscal français. Le contrat se déclare chaque année avec la déclaration de revenus, sur le formulaire 3916-bis (article 1649 AA du Code général des impôts). L'oubli expose à des amendes et à un délai de reprise allongé. Si vous n'êtes pas résident fiscal français, cette obligation ne s'applique pas, et elle renaît si vous revenez vivre en France.
Qu'est-ce que le triangle de sécurité luxembourgeois ?
Le triangle de sécurité est le mécanisme légal luxembourgeois qui protège les souscripteurs d'une assurance vie. Il associe l'assureur, une banque dépositaire qui conserve les actifs séparément, et le Commissariat aux Assurances qui contrôle l'ensemble. En cas de faillite de l'assureur, le souscripteur bénéficie en plus d'un super privilège de créancier de premier rang. Il ne protège pas contre les pertes de marché.
Quelle différence entre une assurance vie française et luxembourgeoise ?
Les deux contrats diffèrent par l'autorité de contrôle (ACPR en France, CAA au Luxembourg), la protection en cas de défaillance de l'assureur, l'univers d'investissement et les obligations déclaratives. Pour un résident fiscal français, la fiscalité des gains est identique. Le contrat luxembourgeois impose en plus une déclaration annuelle du contrat. Un conseiller peut évaluer ce qui convient à votre situation.
Qu'est-ce qu'un FAS en assurance vie luxembourgeoise ?
Un fonds d'assurance spécialisé (FAS) est un fonds interne qui sert de support à un seul contrat et ne comporte pas de garantie de rendement, selon la définition de la lettre circulaire 26/1 du CAA. Le souscripteur y choisit lui-même les actifs. La circulaire n'impose aucune condition de prime ou de fortune, mais les assureurs appliquent leurs propres minimums.
Peut-on transférer une assurance vie française vers un contrat luxembourgeois ?
Non. Le transfert prévu par la loi Pacte, qui conserve l'antériorité fiscale, n'est possible que vers un contrat du même assureur. Pour alimenter un contrat luxembourgeois avec une épargne logée en France, il faut racheter le contrat français, ce qui déclenche l'imposition des gains et fait repartir de zéro le délai de huit ans. Conserver le contrat français et ouvrir un contrat luxembourgeois en parallèle est une alternative, à évaluer selon l'ancienneté et les gains du contrat existant.
Que devient une assurance vie luxembourgeoise en cas d'expatriation ?
Le contrat suit votre nouvelle résidence fiscale. Les gains sont imposés selon les règles du pays où vous vivez au moment du rachat, sans retenue à la source luxembourgeoise. Un contrat français peut, lui, supporter une retenue à la source française sur les gains rachetés par un non-résident (article 125-0 A, II bis du Code général des impôts), selon la convention fiscale applicable. La transmission demande la même vigilance, car un autre pays peut vouloir taxer la succession.
Ce contenu est fourni à titre purement informatif. Il ne constitue pas un conseil en investissement, une recommandation personnalisée, ni une proposition de souscription à un produit financier ou immobilier. Tout investissement comporte des risques, notamment de perte en capital. Les performances passées ne préjugent pas des performances futures. Consultez un professionnel qualifié, comme les conseillers du cabinet Les Hermines, pour toute décision patrimoniale adaptée à votre situation.