

Un versement de 10 000€ sur un PER à 69 ans peut encore réduire votre impôt. Le même versement, fait le lendemain de vos 70 ans, ne vous fait plus rien économiser à l'entrée. Depuis le 1er janvier 2026, la loi de finances a fait de cet anniversaire une frontière pour le PER, comme il l'était déjà pour l'assurance-vie.
Chercher le meilleur placement pour un senior revient donc à se demander quelle enveloppe utiliser, à quel âge et pour quel usage. Aucun produit ne convient à tous les retraités. Le bon choix dépend de votre objectif (protéger votre capital, compléter votre retraite ou transmettre), de votre âge et de la part d'épargne que vous devez garder disponible.
Nous avons construit ce guide comme un arbre de décision plutôt que comme un classement. Vous y trouverez ce que les lois de 2026 ont changé, un tableau qui compare les placements sur les mêmes critères, les repères par tranche d'âge et deux exemples chiffrés. Chez Les Hermines, cabinet de gestion de patrimoine à Rennes, c'est l'ordre dans lequel nous abordons la question avec les clients de 60 à 80 ans.
Réponse rapide. Le meilleur placement pour un senior dépend de son objectif, de son âge et de ses besoins de liquidité. Une base solide associe une réserve sur livrets réglementés, une assurance-vie pour la souplesse et la transmission, un PER uniquement avant 70 ans pour réduire l'impôt, et des placements de revenus pour l'épargne qui peut rester bloquée plusieurs années.
Ce qui change en 2026 pour les placements des seniors
Deux textes votés pour 2026 modifient le calcul d'un senior qui place son épargne. La loi de finances recentre le PER sur la préparation de la retraite, et la loi de financement de la sécurité sociale alourdit les prélèvements sur une partie des revenus du capital. L'assurance-vie sort de ces deux réformes sans changement.
Le PER ne permet plus de déduire ses versements à partir de 70 ans
Le plan d'épargne retraite (PER) est un placement bloqué jusqu'à la retraite, dont les versements volontaires peuvent être déduits du revenu imposable dans la limite d'un plafond. Depuis le 1er janvier 2026, cette déduction disparaît pour les versements faits par un titulaire âgé de 70 ans ou plus. La mesure vient de l'article 9 de la loi n° 2026-103 du 19 février 2026, et l'administration fiscale l'a commentée dans une mise à jour du BOFiP parue en août 2026.
Le PER reste ouvert après 70 ans. Les versements faits après cet âge sont traités comme des versements non déduits : à la sortie en capital, la part qui correspond à ces versements n'est pas soumise à l'impôt sur le revenu, et seuls les gains sont taxés. Le PER garde donc un intérêt après 70 ans, mais il perd son principal argument, l'économie d'impôt immédiate.
Les plafonds PER non utilisés se reportent désormais sur cinq ans
L'article 10 de la même loi allonge de trois à cinq ans la durée pendant laquelle un plafond de déduction non consommé peut être reporté. Cette règle s'applique à compter de l'imposition des revenus de 2026. Votre plafond disponible figure sur votre avis d'impôt, à la rubrique « Plafond épargne retraite ».
Pour un épargnant de 65 à 69 ans, ces deux réformes se combinent. La fenêtre de déduction se referme à 70 ans, quel que soit le plafond accumulé. Si vous disposez d'un plafond non utilisé, c'est avant votre 70e anniversaire qu'il peut encore servir.
Les prélèvements sociaux passent à 18,6% sur une partie de l'épargne financière
La loi de financement de la sécurité sociale pour 2026 relève la CSG de 9,2% à 10,6% sur certains revenus du capital. Les prélèvements sociaux montent ainsi de 17,2% à 18,6% sur ces revenus, et le prélèvement forfaitaire unique (la « flat tax », qui réunit impôt et prélèvements sociaux) passe de 30% à 31,4%, comme le détaille La finance pour tous.
Sont concernés, notamment :
- les intérêts des comptes à terme et des livrets bancaires ;
- les revenus et plus-values des comptes-titres et des PEA ;
- les gains réalisés dans un PER, y compris sous forme de contrat d'assurance.
Restent au taux de 17,2% : les produits des contrats d'assurance-vie, les PEL et CEL, les revenus fonciers (loyers d'une location vide, revenus de SCPI détenues en direct) et les plus-values immobilières. Le Livret A, le LDDS et le LEP restent, eux, totalement exonérés d'impôt et de prélèvements sociaux.
Pour un retraité qui hésite entre un compte à terme et le fonds en euros d'une assurance-vie, l'écart de fiscalité s'est donc creusé en 2026, au profit de l'assurance-vie.
Meilleur placement retraite : partir de votre objectif, pas du produit
Le meilleur placement retraite est celui qui répond à l'usage prévu pour l'argent. La plupart des épargnants de plus de 60 ans poursuivent trois objectifs à la fois, dans des proportions différentes. Répartir son épargne entre ces trois usages évite de demander à un seul produit ce qu'il ne sait pas faire.
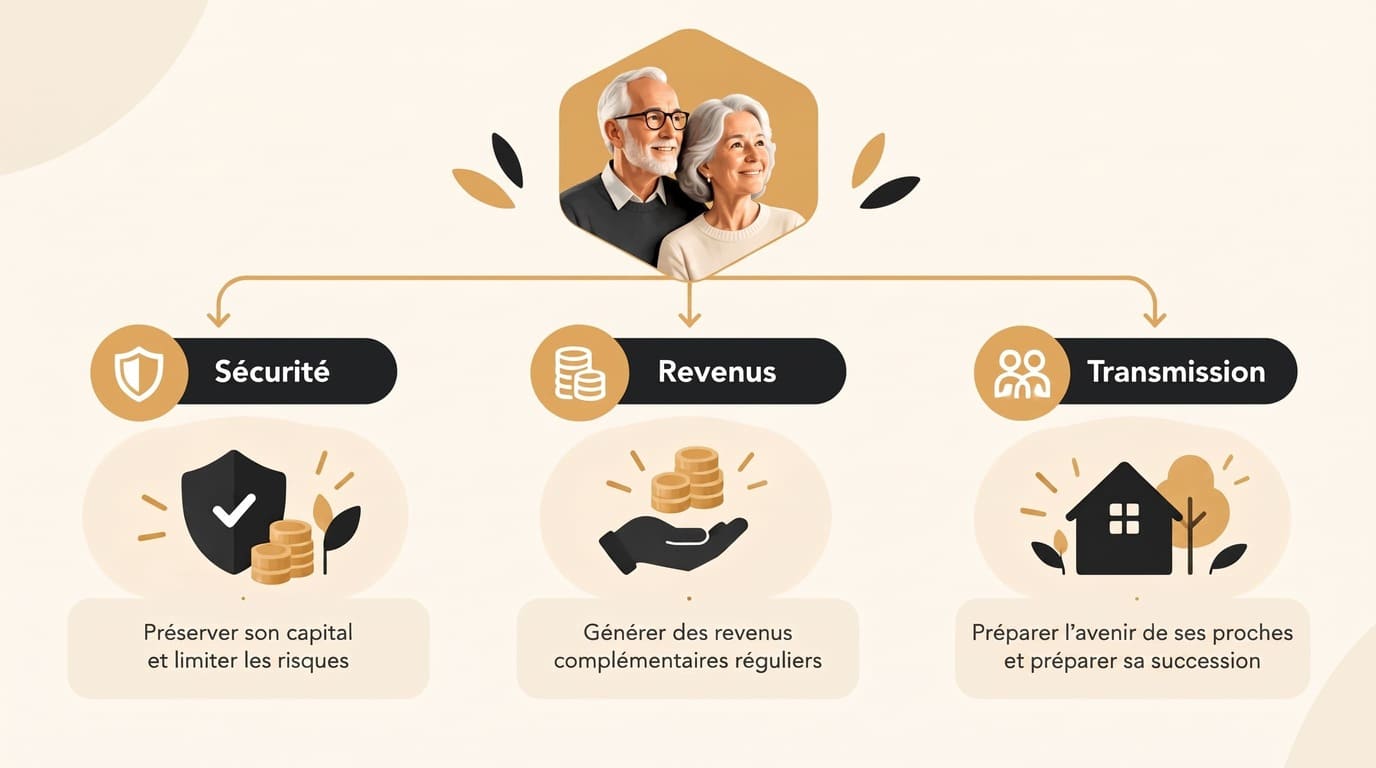
Trois objectifs, trois familles de placements.
Si votre priorité est de protéger votre capital
Les livrets réglementés (Livret A, LDDS, LEP) gardent l'argent disponible à tout moment, et leurs intérêts sont exonérés d'impôt et de prélèvements sociaux. Leur limite tient aux plafonds de versement et à un taux fixé par l'État, révisé deux fois par an. Depuis le 1er août 2026, le Livret A et le LDDS rapportent 1,7% et le LEP 2,5%, d'après l'annonce du gouvernement publiée sur info.gouv.fr.
Au-delà des plafonds, le fonds en euros d'une assurance-vie offre une garantie en capital donnée par l'assureur, selon les conditions du contrat, avec une fiscalité plus douce après huit ans. Le compte à terme rémunère un dépôt bloqué à un taux connu d'avance, mais ses intérêts subissent en 2026 la flat tax à 31,4%.
Si vous cherchez des revenus complémentaires
Les rachats programmés sur une assurance-vie de plus de huit ans permettent de se verser un complément régulier, dont seule la part de gains est imposable. Les SCPI (sociétés civiles de placement immobilier, qui détiennent un parc de bureaux, commerces ou logements loués) versent des loyers, mais leur capital n'est pas garanti et leur revente peut prendre du temps. L'usufruit temporaire de SCPI et le viager répondent à des besoins plus spécifiques, détaillés plus bas.
Si vous voulez transmettre
L'assurance-vie alimentée avant 70 ans permet de transmettre hors droits de succession dans certaines limites, grâce à un abattement propre à chaque bénéficiaire. Le démembrement de propriété et la donation de son vivant complètent ce levier. Le moment compte autant que le montant, car plusieurs avantages dépendent de l'âge, à 70 ans pour l'assurance-vie, à 80 ans pour le don familial de sommes d'argent.
Le tableau comparatif des placements pour un senior en 2026
| Placement | Disponibilité | Fiscalité des gains en 2026 | Risque de perte en capital | Intérêt pour la transmission | Point de vigilance |
|---|---|---|---|---|---|
| Livret A, LDDS, LEP | Immédiate | Exonérés d'impôt et de prélèvements sociaux | Non, sommes garanties par l'État pour le Livret A | Faible, entre dans la succession | Plafonds de 22 950€ (Livret A), 12 000€ (LDDS), 10 000€ (LEP, sous conditions de revenus) |
| Compte à terme | Bloquée jusqu'à l'échéance | Flat tax à 31,4% | Faible | Aucun avantage particulier | Pénalité possible en cas de sortie anticipée |
| Assurance-vie, fonds en euros | Rachat possible à tout moment | Après 8 ans, abattement annuel de 4 600€ (9 200€ pour un couple) sur les gains, puis 7,5% ou 12,8% d'impôt, plus 17,2% de prélèvements sociaux | Faible, garantie en capital selon le contrat | Fort, surtout pour les versements avant 70 ans | Rendement variable d'une année sur l'autre |
| Assurance-vie, unités de compte | Rachat possible à tout moment | Mêmes règles que le fonds en euros | Oui | Fort, surtout pour les versements avant 70 ans | Valeur qui fluctue avec les marchés |
| PER | Bloquée jusqu'à la retraite, sauf cas de déblocage anticipé | Gains soumis à la flat tax à 31,4% en sortie en capital | Selon les supports choisis | Régime proche de l'assurance-vie pour un PER assurantiel, selon l'âge au décès | Plus de déduction des versements à partir de 70 ans |
| SCPI en pleine propriété | Faible, revente non garantie | Loyers imposés au barème de l'impôt, plus 17,2% de prélèvements sociaux en détention directe | Oui | Entre dans la succession | Frais d'entrée à comparer, placement de long terme |
| Usufruit temporaire de SCPI | Nulle pendant la durée choisie | Revenus imposés au barème | Oui, le capital investi n'est pas récupéré à l'échéance | Aucun, l'usufruit s'éteint | Réservé à un besoin de revenus sur une durée définie |
| Nue-propriété de SCPI | Nulle pendant la durée du démembrement | Aucun revenu, donc aucun impôt pendant cette durée | Oui | Intéressant dans une logique de donation | Aucun revenu à court terme |
| Viager (vente de votre logement) | Un capital, le bouquet, puis une rente | Rente imposée sur 30% de son montant si vous avez plus de 69 ans au premier versement | Dépend de la solidité de l'acheteur | Le bien sort du patrimoine transmis | Décision difficile à défaire |
Ce tableau donne des repères généraux. Les conditions exactes dépendent de chaque contrat, de chaque produit et de votre situation fiscale.
Quel placement choisir selon votre âge ?
L'âge modifie trois choses : la fiscalité applicable à certains produits, l'horizon pendant lequel l'argent peut rester investi, et le besoin de liquidités. Les repères ci-dessous sont généraux. Deux personnes du même âge peuvent avoir des besoins opposés.
Meilleur placement à 60 ou 65 ans : la décennie où tout reste ouvert
Entre 60 et 69 ans, tous les leviers fiscaux sont encore disponibles. Si vous êtes imposable, chaque versement sur un PER peut réduire votre impôt dans la limite de votre plafond, y compris les plafonds non utilisés des années précédentes. Les versements sur une assurance-vie relèvent du régime de transmission le plus favorable tant qu'ils sont faits avant 70 ans.
C'est aussi l'âge où les revenus baissent souvent au moment du départ en retraite. Garder une réserve disponible équivalente à plusieurs mois de dépenses sur des livrets évite de devoir vendre un placement au mauvais moment. Si vous n'avez pas encore 60 ans, notre article pour optimiser ses revenus avant 60 ans traite les étapes précédentes.
Meilleur placement après 70 ans : les règles changent, pas l'intérêt d'épargner
À 70 ans, deux régimes basculent. Les versements sur un PER ne sont plus déductibles depuis 2026, et les primes versées sur une assurance-vie relèvent d'un autre régime de transmission, moins généreux sur le capital versé mais qui exonère les gains (voir la section suivante).
Continuer à épargner après 70 ans garde pourtant du sens. Une assurance-vie alimentée à 74 ans reste disponible et transmet sans droits les intérêts qu'elle produit. Le barème fiscal du démembrement évolue lui aussi avec l'âge. Selon l'article 669 du Code général des impôts, l'usufruit d'un donateur vaut 40% de la valeur du bien entre 61 et 70 ans, puis 30% entre 71 et 80 ans. La nue-propriété transmise, sur laquelle les droits de donation sont calculés, passe donc de 60% à 70% de la valeur du bien.
Que faire de son épargne après 75 ou 80 ans ?
Après 75 ans, la priorité se déplace souvent vers la disponibilité de l'argent et la préparation d'une éventuelle perte d'autonomie. Les placements qui bloquent l'épargne pendant de longues années, comme la nue-propriété ou l'usufruit temporaire de SCPI, deviennent plus difficiles à justifier.
Un seuil reste à surveiller. Le don familial de sommes d'argent (article 790 G du Code général des impôts) n'est possible sans droits, jusqu'à 31 865€ par bénéficiaire, que si le donateur a moins de 80 ans au jour du don. Après 80 ans, l'abattement de 100 000€ par parent et par enfant, renouvelable tous les quinze ans, reste utilisable.
Assurance-vie après 70 ans : deux régimes de transmission dans le même contrat
L'assurance-vie applique deux régimes fiscaux différents au décès, selon l'âge de l'assuré au moment de chaque versement. Un même contrat peut donc contenir une part « avant 70 ans » et une part « après 70 ans », traitées séparément. Le fonctionnement général du contrat est expliqué dans notre guide de l'assurance-vie.
Les primes versées avant 70 ans : 152 500€ par bénéficiaire
Pour les primes versées avant le 70e anniversaire, l'article 990 I du Code général des impôts prévoit un abattement de 152 500€ par bénéficiaire, appliqué au capital transmis, gains compris. Au-delà, le prélèvement est de 20% jusqu'à 852 500€ reçus par bénéficiaire, puis de 31,25%. Le conjoint marié et le partenaire de PACS sont exonérés.
Ce régime explique l'intérêt de verser sur une assurance-vie avant 70 ans, même un capital dont vous n'avez pas besoin dans l'immédiat. Nous détaillons cette logique dans notre article sur la transmission de patrimoine avant 70 ans.
Les primes versées après 70 ans : 30 500€ pour tous, mais des gains exonérés
Pour les primes versées à partir de 70 ans, l'article 757 B du Code général des impôts prévoit un abattement unique de 30 500€, partagé entre tous les bénéficiaires et tous les contrats. Le reste des primes est soumis aux droits de succession classiques, selon le lien de parenté. Les intérêts et plus-values produits par ces primes sont, eux, exonérés de droits, quel que soit leur montant.
Verser après 70 ans n'est donc pas une erreur. Plus le capital a le temps de produire des gains, plus ce régime devient intéressant, et l'argent reste disponible à tout moment.
Faire le point sur votre situation. Avant de choisir entre ces régimes, il faut connaître ce que contiennent déjà vos contrats, à quel âge vous avez versé et à qui. Un bilan patrimonial avec un conseiller Les Hermines permet de le reconstituer. Demander un bilan patrimonial
PER après 60 ans et après 70 ans : ce que devient l'avantage fiscal
Le PER prépare la retraite. Son avantage tient à la déduction des versements, en échange d'une épargne bloquée jusqu'à la retraite. Pour un senior, sa pertinence dépend surtout de l'âge et du taux d'imposition.
Entre 60 et 69 ans : la dernière fenêtre de déduction
Un versement déductible réduit le revenu imposable de l'année. Plus votre tranche d'imposition est élevée, plus l'économie est forte. En contrepartie, à la sortie en capital, la part qui correspond aux versements déduits est soumise au barème de l'impôt sur le revenu. L'opération est intéressante quand votre taux d'imposition à la sortie sera plus faible qu'au moment du versement.
À partir de 70 ans : un PER sans déduction
Les versements faits à partir de 70 ans ne sont plus déductibles, et sont traités à la sortie comme des versements non déduits. En sortie en capital, la part qui correspond à ces versements échappe à l'impôt sur le revenu et seuls les gains sont taxés. En sortie en rente, la rente issue de ces versements suit le régime des rentes viagères à titre onéreux, imposé sur une fraction de 30% de son montant quand le titulaire a plus de 69 ans au premier versement.
Sans déduction à l'entrée, le PER perd une grande partie de son intérêt par rapport à une assurance-vie, qui reste disponible à tout moment. Notre article assurance-vie ou PER compare les deux enveloppes.
Et au décès ?
Pour un PER souscrit sous forme de contrat d'assurance, les sommes transmises au décès suivent des règles proches de celles de l'assurance-vie. Le régime dépend alors de l'âge du titulaire au décès, avant ou après 70 ans. Nous revenons sur ce point dans notre article sur le PER et la succession.
Compléter sa retraite : usufruit temporaire de SCPI et viager
Ces deux solutions transforment un capital en revenus, au prix d'une épargne qui n'est plus disponible. Elles s'adressent à une partie du patrimoine seulement, jamais à la réserve de sécurité.
L'usufruit temporaire de SCPI
L'usufruit temporaire consiste à acheter, pour une durée fixée à l'avance, le droit de percevoir les revenus de parts de SCPI dont une autre personne détient la nue-propriété. Pendant cette durée, vous touchez les loyers distribués, imposés au barème de l'impôt sur le revenu. À l'échéance, l'usufruit s'éteint et le capital investi n'est pas récupéré. Les revenus dépendent des loyers encaissés par la SCPI et ne sont pas garantis.
Une précision évite une confusion fréquente. Le barème fiscal de l'article 669 du Code général des impôts évalue un usufruit temporaire à 23% de la valeur du bien par période de dix ans, mais il sert à calculer les droits d'une donation ou d'une succession. Le prix auquel une société de gestion vend un usufruit de SCPI est une décote commerciale propre à chaque produit. Notre guide sur le démembrement de SCPI détaille ces mécanismes.
Le viager
Vendre son logement en viager permet de recevoir un capital au départ, le bouquet, puis une rente versée jusqu'au décès, en restant souvent dans les lieux (viager occupé). Si vous avez plus de 69 ans au premier versement, la rente est imposée sur 30% de son montant. Le viager convient à un propriétaire qui privilégie ses revenus à la transmission de ce bien. La décision est difficile à défaire et mérite d'en parler à ses proches et à un notaire avant de signer.
Quatre erreurs qui coûtent cher après 60 ans
- Bloquer trop d'épargne. Un placement de long terme vendu dans l'urgence, pour financer des travaux ou une aide à domicile, peut faire perdre une partie du capital. La réserve disponible passe avant tout le reste.
- Oublier la succession dans le choix d'un placement. Deux placements au rendement comparable peuvent laisser des montants très différents à vos enfants. L'enveloppe compte autant que le support.
- Tout concentrer sur un seul produit. Un seul contrat, une seule SCPI ou un seul assureur font dépendre tout votre patrimoine d'une seule décision.
- Souscrire un produit que vous ne savez pas expliquer. Si vous ne pouvez pas dire en deux phrases comment un placement rapporte et comment il peut perdre, il est probablement mal adapté.
Deux exemples chiffrés illustratifs
Ces exemples sont calculés par Les Hermines à partir des règles fiscales en vigueur en 2026. Les montants et les situations sont fictifs. Ils montrent un mécanisme et ne prédisent aucun résultat.
Exemple illustratif 1 : verser 100 000€ sur une assurance-vie à 68 ans ou à 72 ans
Hypothèses : un parent verse 100 000€ sur une assurance-vie au profit de ses deux enfants. À son décès, le contrat vaut 140 000€, dont 40 000€ de gains. Le reste de la succession consomme déjà l'abattement de 100 000€ de chaque enfant, et chaque enfant se situe dans la tranche à 20% du barème des droits de succession en ligne directe.
| Versement à 68 ans (article 990 I) | Versement à 72 ans (article 757 B) | |
|---|---|---|
| Somme reçue par chaque enfant | 70 000€ | 70 000€ |
| Part soumise à taxation | 0€, sous l'abattement de 152 500€ par bénéficiaire | 34 750€ par enfant, soit (100 000€ de primes moins 30 500€) divisé par deux |
| Gains de 40 000€ | Couverts par l'abattement | Exonérés |
| Droits à payer par enfant | 0€ | 6 950€ (34 750€ × 20%) |
| Droits au total | 0€ | 13 900€ |
Si le reste de la succession ne consommait pas l'abattement de 100 000€ par enfant, les 34 750€ y resteraient inférieurs et le versement à 72 ans ne coûterait aucun droit. Le barème appliqué ici est celui que rappelle service-public.fr pour 2026. Le même versement peut donc coûter de 0€ à 13 900€ selon l'âge et l'organisation de la succession.
Exemple illustratif 2 : verser 10 000€ sur un PER à 69 ans ou à 70 ans
Hypothèses : un épargnant imposé dans la tranche à 30%, avec un plafond de déduction suffisant, verse 10 000€ sur un PER en 2026.
| Versement à 69 ans | Versement à 70 ans | |
|---|---|---|
| Déduction du revenu imposable | 10 000€ | 0€ |
| Économie d'impôt l'année du versement | 3 000€ (10 000€ × 30%) | 0€ |
| Sortie en capital, part des versements | Imposée au barème de l'impôt sur le revenu | Exonérée d'impôt sur le revenu |
| Sortie en capital, part des gains | Flat tax à 31,4% | Flat tax à 31,4% |
Le versement à 69 ans fait économiser 3 000€ tout de suite, mais reporte l'impôt sur ces 10 000€ à la sortie. Il reste avantageux si votre taux d'imposition baisse d'ici là. Le versement à 70 ans n'apporte aucun avantage à l'entrée, et une assurance-vie offrirait la même exonération du capital avec une épargne disponible.
Hors livrets réglementés et fonds en euros, tout investissement comporte un risque de perte en capital.
Les Hermines vous accompagnent. Nos conseillers reçoivent régulièrement des épargnants de 60 à 80 ans qui veulent organiser leurs placements autour de leur retraite et de leur transmission, à Rennes, Saint-Grégoire, Cesson-Sévigné, Laval, Paris et Cannes, ou en visioconférence. Le premier rendez-vous est offert et sans engagement.
Questions fréquentes sur le meilleur placement pour un senior
Quel est le meilleur placement pour un senior ?
Aucun placement ne convient à tous les seniors. Le bon choix dépend de l'objectif (sécurité, revenus, transmission), de l'âge et de l'épargne à garder disponible. Une répartition courante associe des livrets réglementés pour la réserve, une assurance-vie pour la souplesse et la transmission, et des placements de revenus pour la part qui peut rester bloquée. Un bilan avec un conseiller permet d'ajuster cette répartition à votre situation.
Quel est le meilleur placement après 70 ans ?
Après 70 ans, l'assurance-vie garde un intérêt réel. L'argent reste disponible et les gains produits par les primes versées après cet âge sont exonérés de droits de succession. Le PER perd sa déduction fiscale pour les versements faits à partir de 70 ans depuis le 1er janvier 2026. Le reste dépend de vos besoins de revenus et de liquidités, à étudier avec un conseiller.
Quel placement choisir à 65 ans ?
À 65 ans, tous les leviers fiscaux restent ouverts jusqu'à 70 ans. Si vous êtes imposable, le PER peut réduire votre impôt, et les versements sur une assurance-vie bénéficient du régime de transmission le plus favorable, avec un abattement de 152 500€ par bénéficiaire. Garder une réserve disponible reste la première étape, surtout l'année du départ en retraite.
Quel est le meilleur placement pour un retraité qui veut des revenus ?
Les rachats programmés sur une assurance-vie de plus de huit ans sont souvent la solution la plus souple, car seule la part de gains est imposée, après un abattement annuel de 4 600€ (9 200€ pour un couple). Les SCPI, l'usufruit temporaire de SCPI ou le viager peuvent compléter ces revenus, avec un capital moins disponible et des revenus non garantis.
Peut-on encore déduire ses versements PER après 70 ans ?
Non. Depuis le 1er janvier 2026, les versements sur un PER faits par un titulaire âgé de 70 ans ou plus ne sont plus déductibles du revenu imposable. Le PER reste ouvert, et la part du capital qui correspond à ces versements est exonérée d'impôt sur le revenu à la sortie en capital. L'intérêt d'y verser après 70 ans est à comparer avec celui d'une assurance-vie.
Que faire de son épargne après 80 ans ?
Après 80 ans, la priorité est souvent de garder l'argent disponible pour faire face à une perte d'autonomie. Le don familial de sommes d'argent exonéré jusqu'à 31 865€ n'est plus possible, mais l'abattement de 100 000€ par parent et par enfant, renouvelable tous les quinze ans, reste utilisable. Une assurance-vie peut encore être alimentée, avec un régime de transmission propre aux primes versées après 70 ans.
Quel placement pour transmettre à ses enfants sans droits de succession ?
Plusieurs outils permettent de transmettre sans droits, dans certaines limites. L'assurance-vie alimentée avant 70 ans offre un abattement de 152 500€ par bénéficiaire. La donation bénéficie d'un abattement de 100 000€ par parent et par enfant tous les quinze ans, et le don familial de sommes d'argent ajoute jusqu'à 31 865€ si le donateur a moins de 80 ans. Leur combinaison se prépare avec un conseiller et un notaire.
Ce contenu est informatif et ne constitue pas un conseil personnalisé. Consultez un professionnel qualifié pour toute décision patrimoniale.