

10 899€ d'apport, et pas un euro de plus. C'est ce qu'il faut à un couple primo-accédant pour acheter un appartement neuf, un T2 de 42 m² avec balcon à Rennes, en cumulant le PTZ, la TVA à 5,5% et les frais de notaire réduits du neuf. Le prix du logement est financé à 100% par les prêts, et la mensualité reste stable à 872€, assurance comprise, pendant 25 ans après une première phase à 375€.
Beaucoup de locataires pensent que le neuf est réservé aux ménages aisés ou aux investisseurs. Ce n'est pas le cas. L'État a concentré ses aides à l'accession sur le logement neuf, et à Rennes, le prêt à taux zéro ne finance plus que le neuf. Encore faut-il savoir les combiner.
Dans cet article, nous verrons pourquoi le neuf est la porte d'entrée la plus accessible pour un premier achat, comment fonctionnent les trois leviers qui changent l'équation, et ce que donne leur combinaison sur un cas réel, un T2 de la résidence Elisa Garden à Rennes. Chez Les Hermines, cabinet de gestion de patrimoine basé à Rennes, nous accompagnons sur leshermines.fr les ménages qui préparent leur premier achat.
Réponse rapide. Un primo-accédant est une personne qui n'a pas été propriétaire de sa résidence principale au cours des 2 dernières années. Pour acheter un appartement neuf en 2026, il peut cumuler le PTZ (jusqu'à 50% du coût financé sans intérêts), la TVA à 5,5% au lieu de 20% en quartier prioritaire ou à proximité, et des frais de notaire autour de 2% à 3% du prix au lieu de 7% à 8% dans l'ancien. La condition commune est un revenu fiscal de référence sous des plafonds qui dépendent de la zone et de la taille du foyer, plafonds plus larges que beaucoup de ménages ne le pensent.
Pourquoi le neuf est la porte d'entrée la plus accessible pour un primo-accédant
Êtes-vous primo-accédant ? Probablement plus que vous ne le croyez
Un primo-accédant est un emprunteur qui n'a pas été propriétaire de sa résidence principale au cours des 2 années précédant son offre de prêt (article L.31-10-3 du Code de la construction et de l'habitation, ANIL). Il ne s'agit donc pas seulement de ceux qui n'ont jamais rien acheté. Vous avez vendu votre appartement il y a 3 ans ? Vous l'êtes de nouveau. Vous possédez un studio en location mais vous êtes vous-même locataire ? Vous l'êtes aussi, puisque la condition ne porte que sur la résidence principale.
La condition s'apprécie pour chaque emprunteur. Des exceptions existent, notamment pour les personnes titulaires d'une carte mobilité inclusion portant la mention invalidité ou celles dont la résidence principale a été rendue inhabitable par une catastrophe naturelle (service-public.gouv.fr, page vérifiée le 15 septembre 2026).
À Rennes, les aides se concentrent sur le neuf
Le zonage ABC classe les communes en zones A bis, A, B1, B2 et C selon la tension du marché du logement. Rennes est en zone A depuis l'arrêté du 5 juillet 2024. Dans les zones A, A bis et B1, le PTZ ne finance pas l'achat d'un logement ancien, hors vente d'un logement social à son occupant (ANIL). Le neuf, lui, est éligible au PTZ dans toutes les zones depuis le 1er avril 2025, en appartement comme en maison.
La TVA à 5,5% et les frais de notaire allégés ne jouent, eux aussi, que dans le neuf. Pour un primo-accédant rennais, le neuf n'est pas l'option la plus chère. C'est celle où les trois aides s'additionnent.
Un logement neuf, c'est aussi un logement protégé
Un appartement acheté en VEFA (vente en l'état futur d'achèvement, c'est-à-dire sur plan) est couvert par trois garanties légales, le parfait achèvement pendant 1 an, le bon fonctionnement des équipements pendant 2 ans et la solidité de l'ouvrage pendant 10 ans (articles 1792 et suivants du Code civil). Il est construit selon la RE2020, la réglementation environnementale qui impose des exigences de performance énergétique aux logements dont le permis a été déposé depuis le 1er janvier 2022. Pendant les premières années, vous n'avez ni toiture, ni chaudière, ni fenêtres à refaire.
Les trois leviers qui changent l'équation
Le PTZ, jusqu'à 50% du coût financé sans intérêts
Le prêt à taux zéro (PTZ) est un prêt aidé par l'État, sans intérêts, sans intérêts intercalaires et sans frais de dossier, qui finance une partie de l'achat de votre résidence principale en complément d'un prêt classique. Pour un appartement neuf, il couvre de 20% à 50% du coût de l'opération selon vos revenus, avec un différé de remboursement qui peut atteindre 10 ans.
Votre tranche se calcule en divisant vos ressources par un coefficient familial (1 pour une personne, 1,5 pour deux, 1,8 pour trois, 2,1 pour quatre). Les ressources retenues sont le plus élevé du revenu fiscal de référence N-2 et du coût de l'opération divisé par 9.
| Tranche | Revenu par part, zone A (dont Rennes) | Revenu par part, zone B1 | Part financée, appartement neuf | Différé | Remboursement ensuite |
|---|---|---|---|---|---|
| 1 | jusqu'à 25 000€ | jusqu'à 21 500€ | 50% | 10 ans | 15 ans |
| 2 | 25 001€ à 31 000€ | 21 501€ à 26 000€ | 40% | 8 ans | 12 ans |
| 3 | 31 001€ à 37 000€ | 26 001€ à 30 000€ | 40% | 2 ans | 13 ans |
| 4 | 37 001€ à 49 000€ | 30 001€ à 34 500€ | 20% | aucun | 10 ans |
Sources : service-public.gouv.fr et ANIL, offres de prêt émises à compter du 1er avril 2025.
Le coût pris en compte est plafonné, par exemple à 225 000€ pour un couple en zone A et à 202 500€ en zone B1 (ANIL). Le différé est l'atout que l'on oublie souvent. Pendant cette période, vous ne remboursez rien sur le PTZ, et votre budget ne supporte que le prêt principal.
La TVA à 5,5%, un prix nettement plus bas pour le même logement
La TVA à taux réduit de 5,5%, prévue par l'article 278 sexies, III, 2° du CGI, remplace la TVA à 20% sur l'achat d'un logement neuf destiné à votre résidence principale, situé dans un quartier prioritaire de la politique de la ville (QPV), à proximité, ou dans un quartier en rénovation urbaine (ANIL).
L'effet sur le prix est immédiat. Le lot A09 d'Elisa Garden, que nous détaillons plus bas, est affiché à 215 900€ dans la grille au taux normal et à 177 900€ dans la grille en TVA réduite, soit 38 000€ d'écart pour le même appartement (grille du promoteur au 7 octobre 2026). Le changement de taux explique environ 24 450€ de cet écart. Le reste correspond à un prix hors taxe plus bas dans la grille en TVA réduite.
Trois conditions s'appliquent. Vous devez en faire votre résidence principale, respecter un plafond de ressources (58 057€ de revenu fiscal de référence pour un couple en zone A ou B1, ANIL), et un prix sous plafond (4 423€ HT par m² en zone A, 3 542€ HT par m² en zone B1, depuis le 8 mars 2026).
Des frais de notaire près de trois fois moins élevés
Dans le neuf, la taxe de publicité foncière est réduite à 0,715% du prix, ce qui ramène les frais de notaire autour de 2% à 3% du prix, contre 7% à 8% dans l'ancien. Sur le lot A09, le calcul donne 4 704,60€ pour 177 900€, soit 2,64%. Le même prix dans l'ancien coûterait entre 12 450€ et 14 230€ de frais (7% à 8%), soit environ 7 700€ à 9 500€ de plus à sortir de votre apport.
Dans l'ancien, le statut de primo-accédant protège en plus de la hausse des droits de mutation votée par la plupart des départements depuis le 1er avril 2025 (loi de finances pour 2025, réponse ministérielle au Journal officiel du 3 juin 2025). Dans le neuf, la réduction s'applique à tous les acheteurs.
Les bonus selon votre profil
- Prêt Action Logement. Si vous êtes salarié d'une entreprise du secteur privé non agricole, ce prêt à taux réduit peut compléter votre financement. Montant, taux et conditions se vérifient sur actionlogement.fr.
- Bail réel solidaire (BRS). Vous achetez le logement sans le terrain, qui reste à un organisme de foncier solidaire contre une redevance, ce qui fait baisser le prix. Le PTZ peut le financer (service-public.gouv.fr)
- Location-accession (PSLA). Vous louez d'abord le logement, puis vous l'achetez en levant l'option, avec TVA à 5,5% et garanties de rachat et de relogement (ANIL).
Cas concret, un T2 neuf à Elisa Garden pour un couple primo-accédant
Le logement
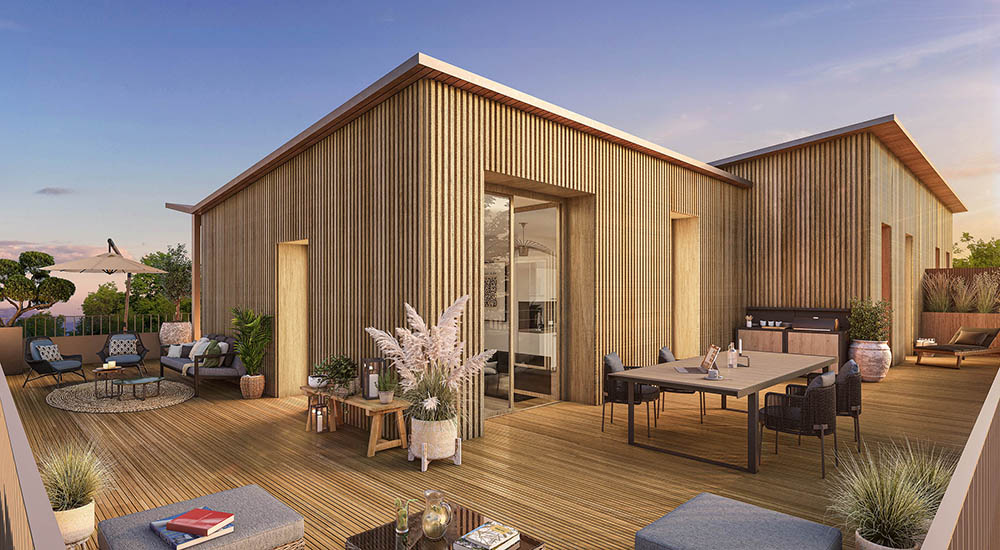
Elisa Garden est une résidence neuve du quartier Sainte-Elisabeth à Rennes, développée par GreenCity Immobilier.
Le lot A09 est un T2 au 3e étage du bâtiment A. Il offre 42,25 m² habitables (séjour-cuisine de 23 m², chambre de 10,11 m², salle de bains) et un balcon de 4,71 m² (plan de vente du 9 septembre 2026). Son prix est de 177 900€ TTC avec la TVA à 5,5%. Rapporté à sa surface pondérée de 44,61 m², ce prix représente environ 3 780€ HT par m², sous le plafond de 4 423€ HT de la zone A.
Le profil et le plan de financement
Prenons Léa et Thomas, un couple locataire sans enfant, avec un revenu fiscal de référence N-2 de 50 000€ (profil fictif, à titre d'illustration). Leurs ressources passent sous les deux plafonds, 58 057€ pour la TVA à 5,5% et 73 500€ pour le PTZ en zone A. Leur revenu par part (50 000€ divisé par 1,5) est d'environ 33 300€, ce qui les place en tranche 3 du PTZ, avec 40% du coût financé, 2 ans de différé et 13 ans de remboursement.
Finaway Courtage, courtier du groupe Les Hermines, a réalisé l'étude de financement le 7 octobre 2026.
| Coût du projet | Montant |
|---|---|
| Prix du lot A09, TVA à 5,5% | 177 900€ |
| Frais de notaire (provision) | 5 000€ |
| Frais de garantie | 2 399€ |
| Frais de dossier | 1 000€ |
| Frais de courtage | 2 500€ |
| Total | 188 799€ |
| Plan de financement | Montant |
|---|---|
| Apport personnel | 10 899€ |
| PTZ, 40% de 177 900€, remboursé sur 13 ans après 2 ans de différé | 71 160€ |
| Prêt principal à 3,70% sur 25 ans, après 24 mois de différé partiel | 106 740€ |
| Total | 188 799€ |
Étude de financement du 7 octobre 2026, réalisée par notre courtier sur la base du lot A09. Taux et conditions à la date de l'étude, non garantis, susceptibles d'évoluer.
L'apport de 10 899€ couvre exactement les frais (notaire, garantie, dossier, courtage). Les deux prêts financent la totalité du prix du logement. Le PTZ (71 160€) reste inférieur au prêt principal (106 740€). C'est une obligation quelle que soit la tranche, le PTZ ne pouvant pas dépasser le montant des autres prêts d'une durée supérieure à 2 ans (ANIL).
Ce que vous payez chaque mois
| Période | Prêt principal | PTZ | Total hors assurance | Total avec assurances |
|---|---|---|---|---|
| Mois 1 à 24 | 329,12€ (intérêts seuls) | 0€ (différé) | 329,12€ | 375,08€ |
| Mois 25 à 180 | 369,56€ | 456,15€ | 825,71€ | 871,67€ |
| Mois 181 à 324 | 849,43€ | terminé | 849,43€ | 871,67€ |
Source : étude de financement du 7 octobre 2026.
Les 24 premiers mois couvrent la période de construction. Le prêt principal est en différé partiel, vous ne payez que ses intérêts et les assurances, soit 375,08€ par mois. Le PTZ ne génère aucun intérêt.
À partir du 25e mois, la mensualité passe à 871,67€ assurance comprise, et elle ne bouge plus jusqu'à la fin. Le prêt principal est lissé avec le PTZ. Il démarre bas pendant que vous remboursez le PTZ, puis prend le relais quand le PTZ est terminé. Vous n'avez donc aucun palier à anticiper.
Face au loyer
Le loyer médian dans l'agglomération de Rennes est de 12€ par m² et par mois hors charges (observatoire local des loyers d'Ille-et-Vilaine, ADIL 35, données 2025). Pour 42,25 m², cela représente environ 507€ par mois.
L'écart avec la mensualité est d'environ 365€ par mois. Cet écart n'est pas une dépense perdue. Dès le 25e mois, sur les 825,71€ de mensualité hors assurance, environ 497€ remboursent du capital, c'est-à-dire de l'épargne qui reste dans votre patrimoine. Pour une comparaison complète, ajoutez à la mensualité les charges de copropriété et la taxe foncière, et au loyer les charges locatives.
Pendant les 24 premiers mois, si vous êtes encore locataire, la charge de 375,08€ s'ajoute à votre loyer. C'est la période à préparer en priorité.
Ce que les aides vous font gagner
Sur ce seul appartement, l'accès à la grille en TVA réduite fait économiser 38 000€ sur le prix, dont environ 24 450€ liés au seul taux de TVA. Le PTZ évite environ 18 600€ d'intérêts par rapport à un prêt classique de 71 160€ à 3,70% remboursé sur 13 ans. Les frais de notaire du neuf (4 704,60€ selon le simulateur, 5 000€ provisionnés dans l'étude) laissent entre 7 700€ et 9 500€ de plus dans votre poche qu'un achat au même prix dans l'ancien.
Au total, le cumul de la TVA réduite et du PTZ représente environ 56 600€ d'économie sur ce T2.
Ce chiffre dépend du profil retenu, il change avec vos revenus, votre apport et les taux du moment.
Êtes-vous éligible au PTZ et à la TVA à 5,5% ? Les plafonds 2026 en un coup d'œil
Le PTZ et la TVA à 5,5% se cumulent dans un programme d'accession sociale en TVA réduite (ANIL). Vous devez alors passer les deux plafonds de ressources en même temps.
| Foyer | PTZ, zone A (dont Rennes) | PTZ, zone B1 | TVA 5,5%, zone A | TVA 5,5%, zone B1 |
|---|---|---|---|---|
| 1 personne | 49 000€ | 34 500€ | 38 844€ | 38 844€ |
| 2 personnes, hors jeune ménage | 73 500€ | 51 750€ | 58 057€ | 58 057€ |
| 2 personnes, jeune ménage | 73 500€ | 51 750€ | 76 105€ | 69 786€ |
| 3 personnes | 88 200€ | 62 100€ | 76 105€ | 69 786€ |
| 4 personnes | 102 900€ | 72 450€ | 90 863€ | 83 594€ |
Revenu fiscal de référence N-2 du foyer. Sources : ANIL, analyses juridiques n° 2025-08 et n° 2026-05 (à jour au 12 mars 2026).
À Rennes, en zone A, c'est le plafond de la TVA qui décide pour un couple, 58 057€ contre 73 500€ pour le PTZ. En zone B1, c'est l'inverse, le plafond du PTZ (51 750€) est le plus bas.
Vous êtes en couple, sans enfant, et la somme de vos âges ne dépasse pas 55 ans ? Vous êtes un « jeune ménage » au sens de l'arrêté du 29 juillet 1987, traité comme un foyer de trois personnes pour la TVA. Votre plafond monte alors à 76 105€ en zone A. Un couple de 28 et 26 ans est dans ce cas, un couple de 30 et 27 ans ne l'est plus.
Vérifiez votre éligibilité avant de choisir votre logement. Un premier rendez-vous avec notre équipe à Rennes suffit pour savoir à quelles aides vous avez droit et quel budget vous pouvez viser. Il est offert et sans engagement.
Ce qu'il faut anticiper pour acheter sereinement
Les aides du neuf s'accompagnent d'engagements simples, à connaître avant de signer.
- Résidence principale. Le PTZ impose d'occuper le logement au moins 8 mois par an pendant 6 ans à compter du premier déblocage des fonds (ANIL). La TVA à 5,5% impose un engagement de 10 ans.
- Revente. Une vente avant ces délais entraîne le remboursement du PTZ, sauf transfert sur un nouvel achat éligible, et un complément de TVA qui diminue d'un dixième par année de détention.
- Imprévus de la vie. Des dérogations existent. Le PTZ autorise la location en cas de mobilité professionnelle d'au moins 50 km, de divorce, de décès, d'invalidité ou de chômage de plus d'un an (ANIL). La TVA prévoit ses propres cas, dont une mobilité de plus de 70 km. Les deux seuils sont différents.
- Charges et taxe foncière. Elles s'ajoutent à la mensualité. Demandez-en une estimation au promoteur avant de réserver.
De la réservation aux clés, les étapes d'un achat en VEFA
- Réservation. Vous signez le contrat de réservation et versez un dépôt de garantie plafonné à 5% du prix si la vente est conclue dans l'année. Vous disposez de 10 jours pour vous rétracter.
- Étude de financement. Votre courtier vérifie vos plafonds, calcule le PTZ et négocie le prêt principal.
- Offre de prêt. Vous disposez d'un délai de réflexion de 10 jours avant de l'accepter.
- Acte authentique. Vous signez chez le notaire le contrat de vente en VEFA.
- Appels de fonds. Vous payez selon l'avancement du chantier.
- Livraison. Vous visitez le logement, notez les éventuelles réserves et récupérez vos clés.
Pour aller vite, préparez dès maintenant votre avis d'imposition N-2, qui sert à vérifier les plafonds, vos justificatifs de revenus, vos relevés de comptes et le justificatif de votre apport.
Les Hermines vous accompagnent
Notre équipe à Rennes accompagne les primo-accédants de la vérification des plafonds jusqu'à la remise des clés, avec Finaway Courtage, courtier du groupe, pour le financement. Si vous souhaitez savoir ce que le neuf vous permet, le premier rendez-vous est offert et sans engagement.
FAQ
Qu'est-ce qu'un primo-accédant ?
Un primo-accédant est une personne qui n'a pas été propriétaire de sa résidence principale au cours des 2 années précédant son offre de prêt (article L.31-10-3 du Code de la construction et de l'habitation). Posséder un logement locatif ou une résidence secondaire ne vous exclut pas. La condition s'applique à chaque emprunteur, avec des exceptions, notamment en cas d'invalidité ou de catastrophe ayant rendu la résidence principale inhabitable. C'est la porte d'entrée vers le PTZ.
Quelles aides pour un premier achat immobilier en 2026 ?
Pour un appartement neuf, vous pouvez cumuler le PTZ, qui finance de 20% à 50% du coût sans intérêts, la TVA à 5,5% en quartier prioritaire ou à proximité, et des frais de notaire autour de 2% à 3% du prix. Selon votre situation, le prêt Action Logement, le bail réel solidaire ou la location-accession peuvent s'y ajouter. Chaque aide a ses plafonds de ressources, un rendez-vous permet de savoir lesquelles s'appliquent à vous.
Peut-on cumuler PTZ et TVA à 5,5% ?
Oui. Le PTZ peut financer l'achat d'un logement dans un programme en TVA réduite, situé dans ou près d'un quartier prioritaire de la politique de la ville (ANIL). Vous devez respecter les deux plafonds de ressources. À Rennes, pour un couple, le plus bas est celui de la TVA, 58 057€ de revenu fiscal de référence. Sur un T2 d'Elisa Garden, ce cumul représente environ 56 600€ d'économie dans notre exemple chiffré.
Les frais de notaire sont-ils réduits pour un primo-accédant ?
Dans le neuf, ils le sont pour tous les acheteurs, autour de 2% à 3% du prix. Sur un T2 à 177 900€, ils s'élèvent à 4 704,60€. Dans l'ancien, ils atteignent 7% à 8%, mais le primo-accédant échappe à la hausse des droits de mutation votée par la plupart des départements depuis le 1er avril 2025. Le taux exact se confirme auprès du notaire.
Quel revenu maximum pour le PTZ ?
Pour une personne seule, 49 000€ de revenu fiscal de référence N-2 en zone A et 34 500€ en zone B1. Pour un couple, 73 500€ en zone A et 51 750€ en zone B1 (service-public.gouv.fr). Le revenu retenu est le plus élevé entre votre revenu fiscal de référence et le coût de l'opération divisé par 9. Ces plafonds sont fixés par décret et peuvent évoluer.
Peut-on louer un appartement acheté avec le PTZ ?
Pas pendant les 6 premières années, sauf dérogation pour mobilité professionnelle d'au moins 50 km, divorce, décès, invalidité ou chômage de plus d'un an. La location doit alors être vide et respecter des plafonds de loyer et de ressources (ANIL). Après 6 ans, vous êtes libre. Si vous avez aussi bénéficié de la TVA à 5,5%, son engagement de 10 ans continue de s'appliquer.
Vaut-il mieux acheter ou louer quand on est primo-accédant ?
Cela dépend de votre horizon et de votre budget. Dans notre exemple à Rennes, la mensualité est de 375€ pendant les 24 mois de construction, puis de 872€ assurance comprise, contre un loyer médian d'environ 507€ pour la même surface. Dès le 25e mois, environ 497€ de cette mensualité remboursent du capital, qui reste dans votre patrimoine. Pour comparer, ajoutez les charges et la taxe foncière à la mensualité, et projetez-vous sur la durée où vous comptez rester.
Lancez-vous
- Prendre rendez-vous avec notre équipe à Rennes pour vérifier votre éligibilité aux aides.
- Demander une étude de financement à Finaway Courtage pour chiffrer votre PTZ et votre prêt
- Découvrir les lots disponibles à Elisa Garden.
Un crédit vous engage et doit être remboursé. Vérifiez vos capacités de remboursement avant de vous engager.
Ce contenu est informatif et ne constitue pas un conseil personnalisé. Consultez un professionnel qualifié pour toute décision patrimoniale.